Domain der-suedschwarzwald.de kaufen?
Wir ziehen mit dem Projekt
der-suedschwarzwald.de um.
Sind Sie am Kauf der Domain
der-suedschwarzwald.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-suedschwarzwald.de kaufen?
Wie kann man steuerlich relevante Ausgaben in Bezug auf Absetzungen maximieren?
Man kann steuerlich relevante Ausgaben maximieren, indem man alle möglichen Absetzungsmöglichkeiten nutzt, wie z.B. Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Zudem sollte man alle Belege und Quittungen sorgfältig aufbewahren und alle steuerlichen Möglichkeiten ausschöpfen. Eine gute Steuerberatung kann helfen, alle legalen Möglichkeiten zur Maximierung der absetzbaren Ausgaben zu nutzen. **
Kann ich meinen Urlaub steuerlich absetzen?
Kann ich meinen Urlaub steuerlich absetzen? In der Regel können private Urlaubskosten nicht von der Steuer abgesetzt werden, da sie als private Ausgaben gelten. Es gibt jedoch Ausnahmen, z.B. wenn die Reise beruflich veranlasst ist oder im Rahmen einer Fortbildung stattfindet. Auch können Reisekosten für ehrenamtliche Tätigkeiten oder bei einer doppelten Haushaltsführung steuerlich geltend gemacht werden. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzamt über die genauen Regelungen zu informieren, um sicherzustellen, dass die Ausgaben steuerlich absetzbar sind. **
Ähnliche Suchbegriffe für Steuerlich relevante Belege
Top-Angebote
Produkte zum Begriff Steuerlich relevante Belege:
-
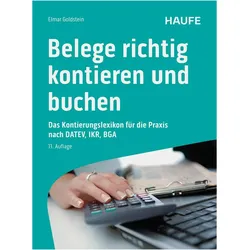
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
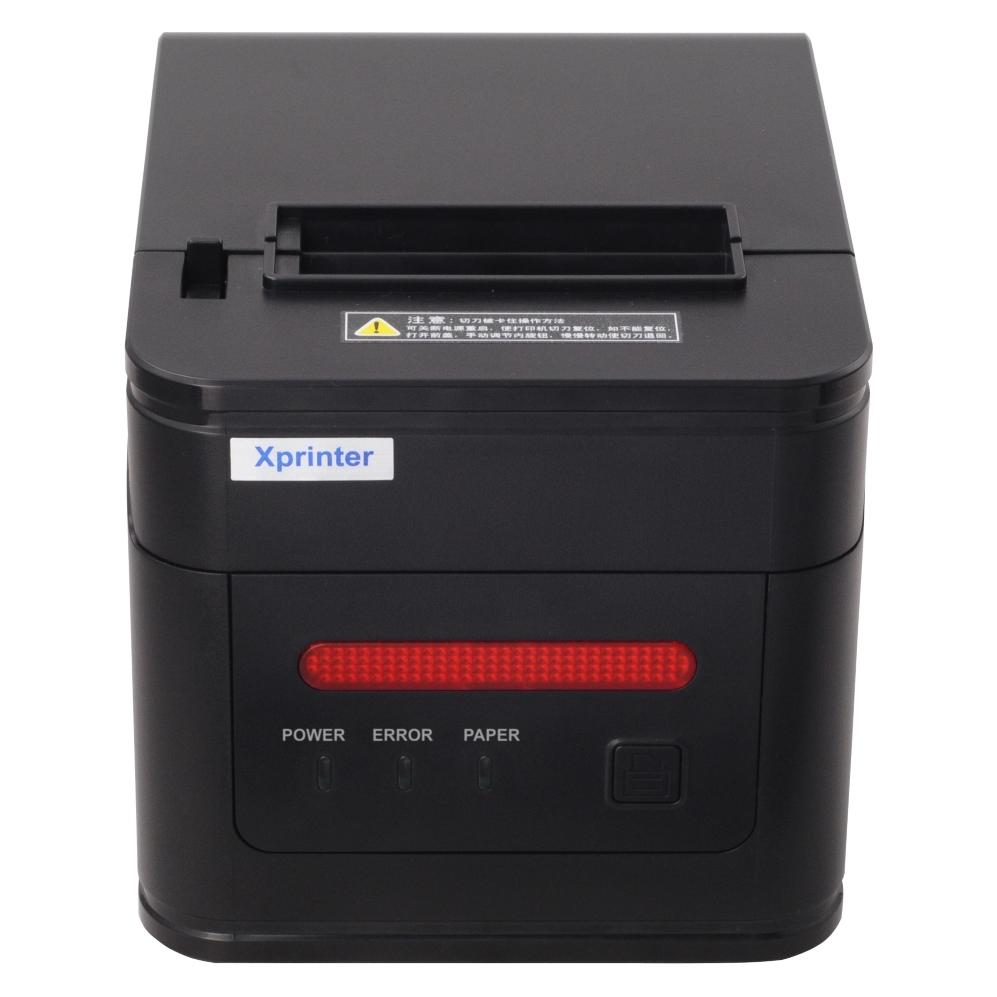
Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur der Antike, FachbücherDas Studienbuch führt praxisnah fachübergreifendes Arbeiten vor und ist damit speziell auf die neuen kultur- und altertumswissenschaftlichen Studiengänge zugeschnitten. Unter der Zielsetzung eines konsequent transdisziplinären Dialogs sind Beiträge aus vier verschiedenen Fachperspektiven – Alte Geschichte, Griechische und Lateinische Philologie sowie Klassische Archäologie – zusammengeführt. Der Band bildet die Vielfalt kulturgeschichtlicher Arbeitsweisen und Problemfelder ab und führt in grenzüberschreitende und perspektivenreiche Fragestellungen ein, wie der Genderforschung, der Intermedialität, der Repräsentation und Performativität. Anhand von Fragen, die den jeweiligen Gegenstand erschliessen, erfolgen ein Begriffs- und Problemaufriss sowie die Anregung zur kritischen Diskussion. Kurze Einleitungen, Leitfragen, systematisierende Fazits und kommentierte Literaturhinweise weisen Wege zur Wissens- und Methodenvertiefung.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Top-Angebote
Produkte zum Begriff Steuerlich relevante Belege:
-
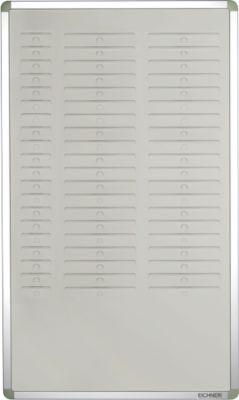
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Original-Beleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man steuerlich relevante Ausgaben in Bezug auf Absetzungen maximieren?
Man kann steuerlich relevante Ausgaben maximieren, indem man alle möglichen Absetzungsmöglichkeiten nutzt, wie z.B. Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Zudem sollte man alle Belege und Quittungen sorgfältig aufbewahren und alle steuerlichen Möglichkeiten ausschöpfen. Eine gute Steuerberatung kann helfen, alle legalen Möglichkeiten zur Maximierung der absetzbaren Ausgaben zu nutzen. **
-
Kann ich meinen Urlaub steuerlich absetzen?
Kann ich meinen Urlaub steuerlich absetzen? In der Regel können private Urlaubskosten nicht von der Steuer abgesetzt werden, da sie als private Ausgaben gelten. Es gibt jedoch Ausnahmen, z.B. wenn die Reise beruflich veranlasst ist oder im Rahmen einer Fortbildung stattfindet. Auch können Reisekosten für ehrenamtliche Tätigkeiten oder bei einer doppelten Haushaltsführung steuerlich geltend gemacht werden. Es ist ratsam, sich vorab bei einem Steuerberater oder Finanzamt über die genauen Regelungen zu informieren, um sicherzustellen, dass die Ausgaben steuerlich absetzbar sind. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
Ähnliche Suchbegriffe für Steuerlich relevante Belege
-
Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur der Antike, FachbücherDas Studienbuch führt praxisnah fachübergreifendes Arbeiten vor und ist damit speziell auf die neuen kultur- und altertumswissenschaftlichen Studiengänge zugeschnitten. Unter der Zielsetzung eines konsequent transdisziplinären Dialogs sind Beiträge aus vier verschiedenen Fachperspektiven – Alte Geschichte, Griechische und Lateinische Philologie sowie Klassische Archäologie – zusammengeführt. Der Band bildet die Vielfalt kulturgeschichtlicher Arbeitsweisen und Problemfelder ab und führt in grenzüberschreitende und perspektivenreiche Fragestellungen ein, wie der Genderforschung, der Intermedialität, der Repräsentation und Performativität. Anhand von Fragen, die den jeweiligen Gegenstand erschliessen, erfolgen ein Begriffs- und Problemaufriss sowie die Anregung zur kritischen Diskussion. Kurze Einleitungen, Leitfragen, systematisierende Fazits und kommentierte Literaturhinweise weisen Wege zur Wissens- und Methodenvertiefung.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur als Text der Kultur, FachbücherEin Monument ist ein Stück Kultur – aber nicht jedes Stück Kultur ist ein Monument. Der eng gefasste Begriff der Kultur mit seinem stabilitäts- und sicherheitsverheissenden Charakter ist überholt – an seine Stelle tritt ein Konzept der Kultur als Textualität, die mit Lotman als Bündel semiotischer Systeme verstanden werden kann. Ausgehend von diesen Überlegungen thematisieren die Autoren Kultur innerhalb der Koordinaten Text, Geschichte und Literatur. Im ersten Teil des Bandes wird Kultur als interkultureller Komplex lebensweltlicher Phänomene behandelt. Gerade jene Wissenschaftler, die sich in den Schnittmengen unterschiedlicher Diskurse bewegten, können hierbei als Vorläufer gegenwärtiger kultursemiotischer Theorien gelesen werden. K. Mannheims Phänomenologie der Alltagswelt, die Kultursemiotik des Prager linguistischen Zirkels sowie A. Schütz’ Entwurf der Zeichenhaftigkeit sozialer Welten arbeiteten bereits mit einem Verständnis von kultureller, ethnischer und sozialer Pluralität, das die Debatten um New Historicism und Cultural Studies heute bestimmt. Im zweiten Teil nähern sich die Autoren aus sozialgeschichtlicher Perspektive dem Begriff der Kultur an, der durch ethnische und sprachliche Pluralität konstituiert wird. Zuletzt beleuchten die Autoren unter dem Gesichtspunkt der Ästhetik literarische Texte als Bestandteil des allgemeinen kulturellen Gewebes im Sinne von Roland Barthes. Diese unterschiedlichen Perspektiven werden am Beispiel des geographisch-kulturellen Komplexes Zentraleuropa und dessen quasi paradigmatischer Pluralität konkretisiert.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.